IT ahora
  • Inicio
  • Portada
  • Actualidad
    • Noticias
    • Opinión
  • Tendencias
    • Inteligencia Artificial
    • Ciberseguridad
    • Cloud & Infraestructura
    • Datos & Analítica
    • Software & Desarrollo
    • Transformación digital
    • Experiencia digital
    • Industrias / Sectores
  • Líderes IT
    • CIO
    • CISO
    • Especializado
    • CEO y Negocios
  • Estudios e Informes
  • Eventos IT
    • Eventos IT ahora
    • Eventos Clientes
    • Premios Líder IT
      • Sobre los premios
      • Categorías
      • Cómo participar
      • Ganadores
      • Transparencia
      • FAQ´s
  • Publicaciones
    • Revistas
    • Suplementos especiales
    • Podcast
  • IT Directorio
    • Buscar proveedores
    • Categorías de soluciones
    • Empresas destacadas
    • Catálogos de Soluciones TICs
    • Registra tu empresa
    • Anuncia en el directorio
No Result
View All Result
IT ahora
  • Inicio
  • Portada
  • Actualidad
    • Noticias
    • Opinión
  • Tendencias
    • Inteligencia Artificial
    • Ciberseguridad
    • Cloud & Infraestructura
    • Datos & Analítica
    • Software & Desarrollo
    • Transformación digital
    • Experiencia digital
    • Industrias / Sectores
  • Líderes IT
    • CIO
    • CISO
    • Especializado
    • CEO y Negocios
  • Estudios e Informes
  • Eventos IT
    • Eventos IT ahora
    • Eventos Clientes
    • Premios Líder IT
      • Sobre los premios
      • Categorías
      • Cómo participar
      • Ganadores
      • Transparencia
      • FAQ´s
  • Publicaciones
    • Revistas
    • Suplementos especiales
    • Podcast
  • IT Directorio
    • Buscar proveedores
    • Categorías de soluciones
    • Empresas destacadas
    • Catálogos de Soluciones TICs
    • Registra tu empresa
    • Anuncia en el directorio
No Result
View All Result
IT ahora
No Result
View All Result
Home Tendencias

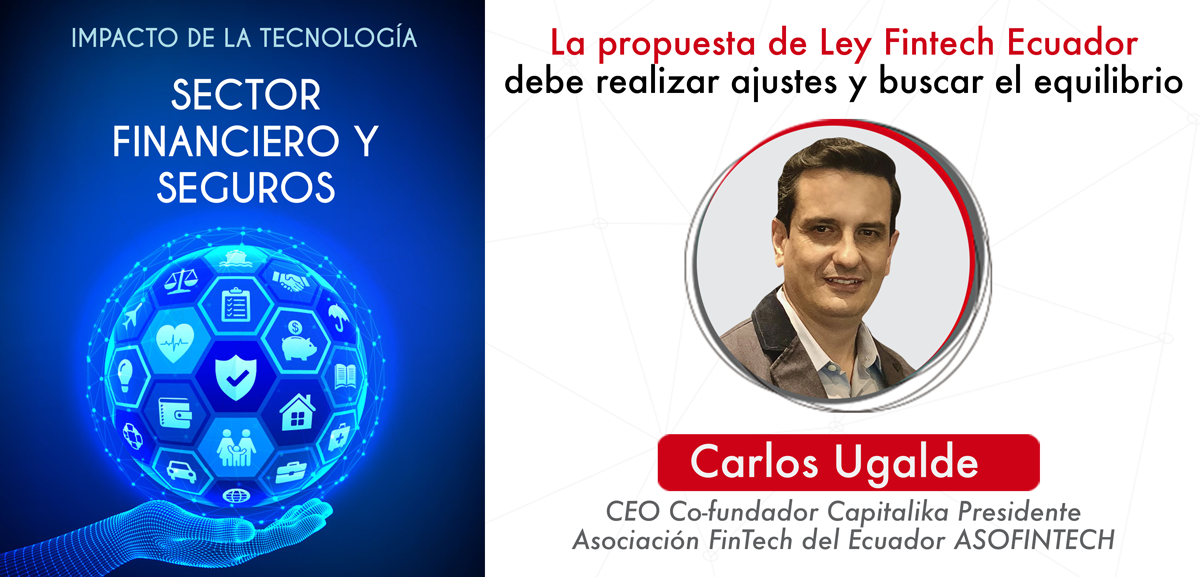
La propuesta de Ley Fintech Ecuador debe realizar ajustes y buscar el equilibrio

by Andres Guerrero
septiembre 21, 2021
in Tendencias
1
La propuesta de Ley Fintech Ecuador debe realizar ajustes y buscar el equilibrio
0
SHARES
0
VIEWS

Por Carlos Ugalde

CEO Co-fundador Capitalika Presidente Asociación FinTech del Ecuador ASOFINTECH
Quizás te interese

Seguridad digital, identidad y confianza

IAM corporativo: control de accesos y experiencia del usuario en entornos digitales

Las fintech aceleran y mejoraran la oferta de valor de los productos financieros en el mercado mediante la innovación y el empleo de la tecnología. Al mismo tiempo crean un espacio de competitividad que en otro momento, estuvo reservado para los grandes entes de poder financiero de la sociedad. 

La creatividad, preparación y alto nivel de la industria fintech en Ecuador ha dinamizado la competitividad de servicios financieros en el mercado, obligando a que las instituciones tradicionales más grandes inviertan en recursos, eleven los niveles de competitividad de servicios y productos en el mercado. La convivencia entre las fintech en el ecosistema financiero es inevitable, y la necesidad de un marco legal y jurídico que asegure el desarrollo de las empresas tecnológicas en el sector financiero, promueva un ecosistema sustentable donde se definan las competencias y limitaciones de una fintech, y favorezca la competencia del sector a favor de los usuarios es vital.
En la reciente propuesta de la Ley Orgánica Reformatoria a varias Leyes para el Desarrollo, Regulación y Control de los Servicios Financieros Tecnológicos, Ley Fintech Ecuador, se han identificado aspectos que no están focalizados en la realidad del ecosistema fintech del país y son generadores de alto riesgo para el correcto manejo de esta industria. La aprobación de la propuesta de Ley en las condiciones planteadas, podrían afectar significativamente el desarrollo del sector y la libre competencia de mercado.

En la propuesta se plantea que la actividad financiera son un servicio de orden público, reguladas y controladas por el Estado, que pueden ser prestadas por las entidades que conforman el sistema financiero nacional, previa autorización de los organismos de control, en el marco de la normativa que expida la Junta de Política y Regulación Monetaria y Financiera donde los servicios tecnológicos deben ser provistos a través de entidades reguladas como bancos, financieras y cooperativas. En esta propuesta las fintech son consideradas como fuente de riesgo financiero e incide directamente en la provisión de servicios financieros tecnológicos. Por ejemplo, en el desarrollo de plataformas de comercio electrónico, APIs bancarias, big data & analytics, inteligencia de negocios, ciberseguridad y contratación electrónica, software para contabilidad e infraestructuras de facturación. Aquí cabe una pregunta. ¿Estas actividades qué tienen que ver con el riesgo financiero? ¿Y cuál es el objetivo de esta nueva disposición? Además, quien debe certificar y validar procesos, procedimientos y sus sistemas tecnológicos es la entidad controlada y no los proveedores de sus servicios.

Hay que considerar que la propuesta debe propiciar una regulación equilibrada entre todos los stakeholders del ecosistema financiero que incluya a las fintech como lo que son, generadoras de innovación y competitividad.

En relación a las criptomonedas y blockchain se debería declarar formalmente como activos digitales no tangibles y crear una ley ampliada que regule la gestión de criptomonedas y el uso de blockchain que tiene la posibilidad de innumerables aplicaciones.

Cambiar la propuesta que señala que la calificación de las compañías para prestar servicios financieros tecnológicos deberá hacerlo las Superintendencia de Bancos, sin embargo, sería oportuno que se cree una nueva entidad especializada que conozca de cerca sobre innovación tecnológica.

La propuesta para la implementación de programas de generación de entornos de pruebas regulatorias para nuevos modelos de negocio relacionadas a los servicios financieros tecnológicos, que todavía no se encuentren específicamente regulados, tampoco debería estar a cargo de la Superintendencia de Bancos sino de organismos especializados.

Hay aspectos urgentes y necesarios que deben tomarse en cuenta y que no están considerados dentro de la propuesta, por ejemplo: incluir marcos regulatorios considerando las nuevas tendencias tecnológicas aplicable a las operaciones fintech y openbanking, operaciones con criptomonedas; marco regulatorio de aplicación de tecnología blockchain, identidad digital, contratos inteligentes: minería digital y trading, tokenizacón de proyectos, valores y empresas, y marco regulatorio para STO, ETO, NTF.

Finalmente, es importante que la propuesta de Ley Fintech Ecuador sea socializada, analizada y revisada con todos los actores que conforman la estructura fintech para llegar a crear una Ley equilibrada y ajustada a los intereses del país y la ciudadanía.


Podcast IT Ahora

Noticias Relacionadas

Seguridad digital, identidad y confianza

by Redacción IT ahora
abril 16, 2026
0
Seguridad digital, identidad y confianza

La gestión de identidades, los permisos y la trazabilidad sobre los accesos se integran en la operación diaria, con impacto...

Leer másDetails

IAM corporativo: control de accesos y experiencia del usuario en entornos digitales

by Redacción IT ahora
abril 16, 2026
0
IAM corporativo: control de accesos y experiencia del usuario en entornos digitales

Por Jorge Merchán Lima, Gerente de Seguridad de la Información, CEDIA El incremento de ataques vinculados a credenciales expone las...

Leer másDetails

El modelo Zero Trust transforma la gestión de accesos en entornos empresariales

by Redacción IT ahora
abril 16, 2026
0
El modelo Zero Trust transforma la gestión de accesos en entornos empresariales

Por: Geovanny Torres, Chief Information Security Officer, BMI. Ejes de análisis Identidad como eje del modelo Zero Trust Errores frecuentes...

Leer másDetails

Protección de datos personales y su impacto en la gestión de identidades y accesos

by Redacción IT ahora
abril 16, 2026
0
Protección de datos personales y su impacto en la gestión de identidades y accesos

Por:  Luis Enríquez, Intendente General de Innovación Tecnológica y Seguridad de datos personales, Superintendencia de Protección de Datos Personales, SPDP....

Leer másDetails

Identidad, accesos y confianza digital en el sector eléctrico

by Redacción IT ahora
abril 16, 2026
0
Identidad, accesos y confianza digital en el sector eléctrico

Por Geovanny Barrera Calle, Superintendente de Protección de Datos – Delegado de Protección de Datos Personales en Empresa Eléctrica Regional...

Leer másDetails
Cargar más
Siguiente post
Más ágiles y productivos en banca y seguros con Scrum

Más ágiles y productivos en banca y seguros con Scrum

Comentados 1

  1. Alejandro Salinas Cstro says:
    5 años ago

    Buenas tardes, necesito información del libro “Impacto de la tecnología”, esto debido a si contiene información de Análisis económico del segmento Fintech para el desarrollo de mi tesis, en caso de ser así, cuál es la inversión del texto

    Responder

Deja una respuesta Cancelar la respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

ads1 ads1 ads1
ADVERTISEMENT
  • Populares
  • Comentados
  • Recientes
Seguridad digital, identidad y confianza

Seguridad digital, identidad y confianza

abril 16, 2026
Marco Cevallos y la visión de una ciberseguridad basada en capacidades

Marco Cevallos y la visión de una ciberseguridad basada en capacidades

mayo 5, 2026
“Aprendí a adaptarme al cambio y convertirlo en una fortaleza”

“Aprendí a adaptarme al cambio y convertirlo en una fortaleza”

abril 1, 2026
Identidad, accesos y confianza digital en el sector eléctrico

Identidad, accesos y confianza digital en el sector eléctrico

abril 16, 2026
Construcciones y Prestaciones Petroleras implementa tecnología, mejora la eficiencia y productividad

Construcciones y Prestaciones Petroleras implementa tecnología, mejora la eficiencia y productividad

2
“Lo esencial no es solo tener una visión, sino conectar a las personas con ella”

“Lo esencial no es solo tener una visión, sino conectar a las personas con ella”

2

Sector financiero impulsará servicios virtuales para clientes

1
“No lo pensé dos veces, asumí el reto”

“No lo pensé dos veces, asumí el reto”

1

Más de 3.000 toneladas de residuos electrónicos estarían acumuladas en empresas del país

agosto 4, 2026
Informe: De la confianza en la recuperación a la resiliencia de datos comprobada

Informe: De la confianza en la recuperación a la resiliencia de datos comprobada

abril 17, 2026
La inteligencia artificial empieza a tomar decisiones dentro de las empresas

La inteligencia artificial empieza a tomar decisiones dentro de las empresas

abril 17, 2026
Vertiv adquiere BMarko Structures

Vertiv adquiere BMarko Structures

abril 20, 2026
ads2 ads2 ads2
ADVERTISEMENT
ads3 ads3 ads3
ADVERTISEMENT
Contactos:
 
Prensa N49-98 y Río Curaray, Quito, Ecuador.
Teléfono: (+593) 99 0277 628 
 
Comercial
Janeth Martinez 
 
  • janeth.martinez@itahora.com
  • +593 99 838 5557
 
Editorial 
Anavela Herrera 
 
  • anavela.herrera@itahora.com
  • +593 99 330 7270
 
IT directorio y suscripciones :
Edison Zurita 
 
  • itdirectorio@itahora.com
  • +593 99 505 6362

ÚLTIMAS EDICIONES
Portada-Pablo-Estrella
PORTADA-ED.120
portada-Jorge-Romero
portada-116
Portada-Katerin-Mino
Portada-Marco-Guevara
INFORMES
PORTADA-CATALOGO-2024
Tendencias-portada-2025
CIBEDT24-PORTADA
INFRAO24-PORTADA-SECTOR-PRIVADO-Y-SFPS
  • Quienes somos
  • Publicidad
  • Política de privacidad
  • Protección de Datos Personales
  • Código de Ética

Todos los derechos reservados 2026

Sitio web desarrollado por Grupo EcuaLink

No Result
View All Result
  • Homepages
    • Home – Layout 1
    • Home – Layout 2
  • Reviews
  • How To
  • Apps
  • Devices
  • Games

© 2026 JNews - Premium WordPress news & magazine theme by Jegtheme.

Cómo podemos ayudarte?